Potongan Iuran Tapera 2026: Rincian Dan Cara Cek Saldo
Menjelang akhir bulan, perbincangan mengenai potongan slip gaji selalu menjadi topik hangat di kalangan pekerja, terutama dengan implementasi iuran tapera. Bagi karyawan swasta dan pekerja mandiri, melihat adanya potongan baru tentu menimbulkan tanda tanya besar mengenai ke mana dana bermuara dan dampak nyatanya bagi keuangan pribadi. Kebijakan ini bukan sekadar pungutan rutin, melainkan upaya memfasilitasi ketersediaan hunian.
Memahami persentase potongan, mekanisme pengelolaan dana, hingga hak kepesertaan sangat penting agar Anda tidak kaget saat menerima gaji bersih. Kepastian mengenai status dana akan sangat membantu dalam merencanakan keuangan masa depan keluarga tanpa mengganggu arus kas bulanan.
Rincian Persentase Potongan Iuran Tapera Terbaru
Hal pertama yang wajib dipahami oleh karyawan dan pemberi kerja adalah besaran persentase potongan yang dialokasikan setiap bulan. Sesuai dengan regulasi yang telah disahkan, besaran iuran tapera ditetapkan sebesar tiga persen dari total gaji bulanan. Angka ini akan menjadi pilar utama dalam pembiayaan hunian Anda di masa depan.
Untuk pekerja yang berstatus sebagai karyawan, beban potongan tidak ditanggung sendirian. Perusahaan wajib menanggung sebesar nol koma lima persen, sementara pekerja dipotong dua koma lima persen dari gaji bersihnya. Pembagian ini dirancang untuk meringankan beban pekerja sekaligus memastikan perusahaan berkontribusi.
Sementara itu, bagi mereka yang berprofesi sebagai pekerja mandiri, aturan mainnya sedikit berbeda. Kelompok ini menanggung secara penuh beban iuran tiga persen dari rata-rata penghasilan bulanan. Hal ini menuntut kedisiplinan ekstra dalam menyisihkan penghasilan agar status kepesertaan tetap aktif.
|
Kategori Pekerja |
Tanggungan Pekerja |
Tanggungan Perusahaan |
|
Karyawan Swasta |
2,5% dari upah |
0,5% dari upah |
|
Pegawai Negeri |
2,5% dari upah |
0,5% dari instansi |
|
Pekerja Mandiri |
3% dari total upah |
Tidak ada beban |
Kelompok Pekerja yang Wajib Menjadi Peserta
Tidak semua orang otomatis terkena aturan ini, karena ada kriteria spesifik yang mengikat. Kebijakan menyasar pekerja yang telah berusia minimal dua puluh tahun atau sudah menikah. Syarat usia ini dianggap sebagai titik awal kedewasaan finansial di mana seseorang mulai merencanakan masa depan dan hunian permanen.
Selain faktor usia, besaran penghasilan juga menjadi penentu utama. Pekerja yang wajib mengikuti program ini adalah mereka dengan gaji paling sedikit sebesar upah minimum yang berlaku di wilayah masing-masing. Jika penghasilan Anda di bawah standar tersebut, maka terdapat kelonggaran aturan.
Bagi warga negara asing yang mencari nafkah di Indonesia, ketentuan ini juga berlaku. Tenaga kerja asing yang telah bekerja minimal enam bulan berturut-turut diwajibkan mendaftar untuk menciptakan asas keadilan dalam sistem ekonomi nasional.
Manfaat Jangka Panjang Selain Pembiayaan Rumah
Sebagian pekerja merasa skeptis dan menganggap potongan ini hanya menambah beban hidup. Namun, program ini pada dasarnya dirancang sebagai instrumen tabungan dengan tiga manfaat utama: kredit pemilikan rumah, kredit bangun rumah, dan kredit renovasi hunian. Bagi pekerja yang belum memiliki rumah, dana difokuskan untuk mendapatkan bunga rendah yang meringankan cicilan.
Manfaat tabungan perumahan rakyat tidak berhenti di situ saja. Bagi pekerja yang sudah memiliki tempat tinggal, dana yang disetorkan tidak akan hangus. Dana tersebut berstatus sebagai tabungan yang dikelola dan dikembangkan secara profesional oleh badan pengelola negara.
Pengembangan dana dilakukan melalui berbagai instrumen investasi yang aman, sehingga saldo peserta terus bertumbuh. Ketika masa kepesertaan berakhir atau saat pensiun, seluruh pokok tabungan beserta hasil pemupukannya dapat ditarik secara tunai, menjadikannya jaring pengaman tambahan.
Cara Cek Saldo Tapera Secara Mandiri
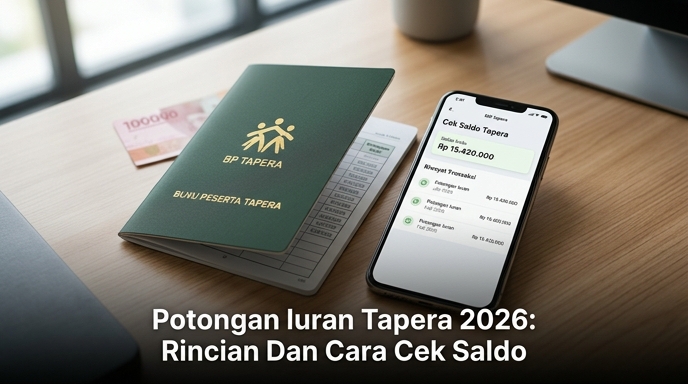
Transparansi pengelolaan dana sering menjadi isu sensitif bagi para pekerja. Untuk menjawab kekhawatiran ini, pemerintah telah menyediakan portal digital resmi agar setiap peserta dapat memantau aliran dana secara langsung. Anda tidak perlu lagi mendatangi kantor layanan atau sekadar menunggu laporan tahunan dari tempat kerja.
Langkah pertama adalah membuat akun pada portal resmi melalui peramban web atau aplikasi. Anda hanya perlu menyiapkan Nomor Induk Kependudukan dan memastikan alamat email aktif untuk verifikasi. Setelah akun aktif, dasbor akan menampilkan secara rinci total saldo, penambahan bulanan, serta hasil pengembangan investasi.
Portal ini juga memungkinkan peserta mengecek status kolektibilitas setoran perusahaan. Kemudahan akses informasi ini sangat penting guna memastikan bahwa perusahaan benar-benar menyetorkan uang Anda ke kas negara sesuai dengan regulasi yang ada.
Hal yang Sering Ditanyakan Seputar Potongan
Kapan jadwal pasti pencairan dana tapera dilakukan?
Pencairan dana hanya bisa dilakukan saat masa kepesertaan berakhir. Situasi ini mencakup saat peserta mencapai usia pensiun lima puluh delapan tahun, meninggal dunia, atau sudah tidak bekerja selama batas waktu tertentu. Hak mengambil saldo pokok beserta bunganya dijamin penuh oleh regulasi.
Apakah iuran tapera untuk pekerja swasta bersifat wajib?
Berdasarkan peraturan perundang-undangan terbaru, kewajiban ini bersifat mengikat, asalkan pekerja memenuhi batas usia dan standar penghasilan. Jika perusahaan menolak mendaftarkan karyawannya, entitas bisnis tersebut dapat menghadapi sanksi administratif, mulai dari teguran hingga pembekuan izin operasional.
Bagaimana nasib uang peserta jika berpindah tempat kerja?
Anda tidak perlu mengkhawatirkan uang yang terkumpul di perusahaan lama. Status kepesertaan melekat pada Nomor Induk Kependudukan. Saat berpindah kerja, Anda cukup melaporkan nomor identitas tersebut ke bagian personalia baru agar setoran bulan berikutnya dapat diteruskan secara lancar.
Perencanaan Keuangan di Tengah Penyesuaian Gaji
Menghadapi kebijakan iuran tapera memang membutuhkan adaptasi pada pengelolaan keuangan keluarga. Dengan memandang potongan ini sebagai bentuk investasi jangka panjang, Anda dapat meminimalisir rasa khawatir terhadap berkurangnya kas bulanan. Selalu pastikan Anda rutin melakukan pengecekan saldo melalui portal resmi agar transparansi dana tetap terjaga dengan baik.
Pada akhirnya, pemahaman yang menyeluruh terhadap regulasi akan mempermudah Anda dalam mengambil keputusan terkait perumahan di masa depan. Kelola anggaran Anda secara bijak dan manfaatkan program pemerintah ini secara maksimal demi kesejahteraan masa tua.